Mps, Lovaglio perde pezzi: l’assemblea del 29 ottobre rischia di bocciare le ops e consegnare il Monte a Intesa
2 Ottobre 2026L’acquisto del PalaOrlandi da parte del Comune di Siena: il quadro normativo, contabile e di responsabilità
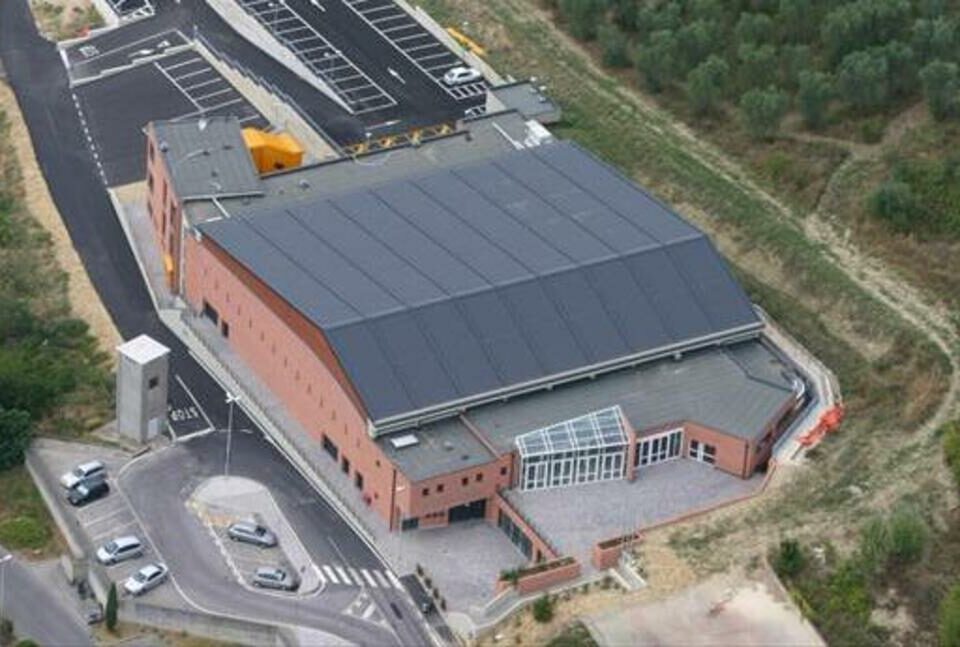
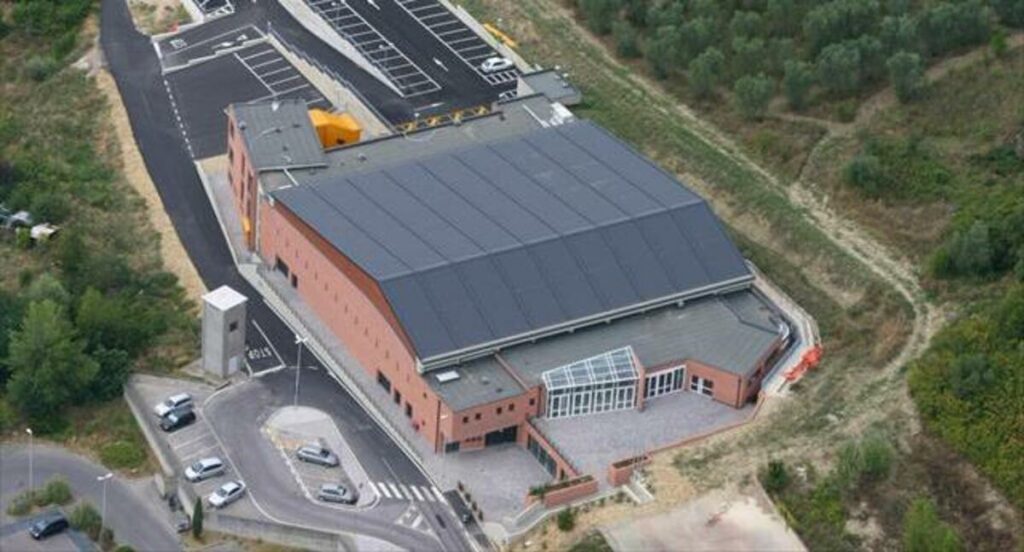
L’inserimento nel Documento unico di programmazione di una spesa di 1.050.000 euro per acquistare il complesso del PalaOrlandi, situato nel territorio di Monteriggioni, apre una serie di questioni tecniche che riguardano la programmazione contabile, i presupposti di legge per gli acquisti immobiliari degli enti locali, la natura dei beni acquisiti, la loro collocazione fuori dal territorio comunale e i profili di responsabilità amministrativa.
Il Dup, disciplinato dall’art. 170 del Testo unico degli enti locali e dal principio contabile applicato allegato 4/1 al D.Lgs. 118/2011, è l’atto di programmazione che precede il bilancio. Includere un acquisto nella sezione operativa del Dup non autorizza la spesa, ma ne costituisce il presupposto: la spesa, in conto capitale, dovrà trovare copertura nel bilancio di previsione o in una sua variazione. Se il finanziamento avverrà con indebitamento, l’acquisto di immobili rientra tra gli investimenti ammessi dall’art. 3, comma 18, della legge 350/2003, nel rispetto dei limiti dell’art. 204 del TUEL. La competenza a deliberare spetta al Consiglio comunale ai sensi dell’art. 42, comma 2, lettera l, del TUEL, trattandosi di un acquisto immobiliare non previsto in atti fondamentali precedenti. La delibera richiede i pareri di regolarità tecnica e contabile previsti dall’art. 49 e, per i profili di bilancio, il parere dell’organo di revisione previsto dall’art. 239.
Il vincolo più specifico è l’art. 12, comma 1-ter, del DL 98/2011, introdotto dalla legge 228/2012, che dal 1° gennaio 2014 regola gli acquisti di immobili da parte degli enti territoriali. Le operazioni sono consentite solo se il responsabile del procedimento ne attesta in modo documentato l’indispensabilità e l’indilazionabilità. Il prezzo deve essere congruo, e la congruità è attestata dall’Agenzia del Demanio, previo rimborso delle spese. Le operazioni vanno inoltre pubblicate sul sito istituzionale dell’ente, con l’indicazione del soggetto alienante e del prezzo pattuito. L’attestazione di congruità è una condizione di legittimità dell’acquisto, non una valutazione facoltativa. La giurisprudenza contabile ha chiarito che indispensabilità e indilazionabilità vanno riferite alle finalità istituzionali dell’ente e motivate rispetto alle alternative disponibili, compresi l’uso di beni già in proprietà e la locazione. L’acquisto è escluso dall’applicazione del Codice dei contratti pubblici, per cui è ammessa la trattativa diretta, ma la scelta del bene e del contraente va motivata, in particolare sotto il profilo dell’infungibilità.
La composizione del compendio incide sulla classificazione patrimoniale e sulle verifiche preliminari. Il palazzetto, se destinato a pubblico servizio sportivo, rientrerebbe nel patrimonio indisponibile ai sensi dell’art. 826 del codice civile. Appartamenti, bar e ambulatori, non destinati a funzioni istituzionali, andrebbero nel patrimonio disponibile, con obbligo di gestione redditizia secondo i criteri di economicità. Per questi ultimi la verifica di indispensabilità prevista dall’art. 12, comma 1-ter, è particolarmente stringente, perché il requisito si riferisce a ciascun bene e non al complesso nel suo insieme. Il terreno di proprietà della Parrocchia del Duomo richiede una procedura autonoma: l’alienazione di beni di enti ecclesiastici civilmente riconosciuti è soggetta ai controlli canonici previsti dalla legge 222/1985, cioè all’autorizzazione dell’ordinario diocesano o, sopra le soglie fissate dalla Conferenza episcopale, della Santa Sede, con tempi non comprimibili dal Comune.
Prima del rogito vanno accertate la conformità urbanistica, con la sanzione di nullità prevista dall’art. 46 del DPR 380/2001 per gli immobili privi di titolo, la conformità catastale ai sensi dell’art. 29, comma 1-bis, della legge 52/1985, l’agibilità, l’attestato di prestazione energetica e, per il palazzetto, la regolarità antincendio e la rispondenza alle norme sugli impianti sportivi del DM 18 marzo 1996. Se parti dell’immobile hanno più di settant’anni e appartengono a persone giuridiche senza fine di lucro, va verificata l’eventuale sottoposizione a verifica dell’interesse culturale ai sensi dell’art. 12 del D.Lgs. 42/2004. Il mutuo che grava sull’immobile richiede una regolazione contestuale: l’ipoteca, per l’art. 2808 del codice civile, segue il bene. L’atto deve quindi prevedere la destinazione del prezzo all’estinzione del debito e la cancellazione dell’ipoteca, con l’assenso del creditore, perché il Comune non acquisisca un bene gravato.
La collocazione dell’immobile a Monteriggioni non preclude l’acquisto, ma ne condiziona la motivazione e la gestione. L’art. 13 del TUEL riferisce le funzioni comunali alla popolazione e al territorio dell’ente: la proprietà di beni fuori dal territorio è ammessa se il bene è strumentale ai bisogni della comunità amministrata, e questo nesso va dimostrato nell’atto. La disciplina urbanistica ed edilizia del bene resta di competenza di Monteriggioni, così come le autorizzazioni per pubblico spettacolo, viabilità e sicurezza. Il coordinamento tra i due enti si realizza normalmente con accordi ai sensi dell’art. 15 della legge 241/1990 o con convenzioni ai sensi dell’art. 30 del TUEL. Per la gestione dell’impianto valgono l’art. 6 del D.Lgs. 38/2021 sull’affidamento a società e associazioni sportive e la redazione di un piano economico-finanziario che quantifichi costi di manutenzione, adeguamento e gestione, oltre alle entrate previste.
Se l’operazione comporta un beneficio economico a favore del soggetto venditore, per esempio un prezzo superiore al valore di mercato o l’acquisto di beni non necessari, quel beneficio va valutato come attribuzione di vantaggi economici ai sensi dell’art. 12 della legge 241/1990. In questo caso servono criteri predeterminati e pubblicati e il rispetto del principio di parità di trattamento dell’art. 97 della Costituzione. Sul piano europeo va verificata la compatibilità con la disciplina degli aiuti di Stato, considerando l’eventuale carattere locale dell’impianto e le esenzioni dell’art. 55 del Regolamento UE 651/2014 per le infrastrutture sportive.
Quanto ai controlli della Corte dei Conti, le delibere comunali non sono soggette al controllo preventivo di legittimità. La Sezione regionale di controllo verifica bilanci e rendiconti ai sensi dell’art. 148-bis del TUEL. La Procura regionale può agire per responsabilità amministrativa quando si verifica un danno concreto, cioè dopo l’esborso. Ai sensi dell’art. 1, comma 1-ter, della legge 20/1994, nelle deliberazioni collegiali la responsabilità ricade solo su chi ha espresso voto favorevole, ed è esclusa per chi ha agito in buona fede su atti di competenza degli uffici tecnici. La legge 1/2026, in vigore dal 22 gennaio 2026, ha tipizzato la colpa grave, che comprende tra l’altro la violazione manifesta delle norme di diritto applicabili. Per la colpa grave ha limitato il risarcimento al 30 per cento del danno accertato, entro il tetto di due annualità del trattamento percepito. Ha inoltre rafforzato la funzione consultiva: l’amministrazione che chiede un parere alla Sezione regionale di controllo, per i Comuni di norma tramite il Consiglio delle autonomie locali, e non riceve risposta entro trenta giorni, è esclusa dalla responsabilità per colpa grave rispetto alle condotte conformi all’interpretazione prospettata.
Ne deriva una sequenza istruttoria necessaria prima dell’atto di acquisto, al di là del suo inserimento nel Dup. Questa comprende l’attestazione di indispensabilità e indilazionabilità per ciascun cespite, l’attestazione di congruità dell’Agenzia del Demanio, la due diligence urbanistica, catastale, impiantistica ed eventualmente culturale, la regolazione dell’ipoteca, l’autorizzazione canonica per il terreno parrocchiale, l’accordo con il Comune di Monteriggioni, il piano economico-finanziario di gestione, i pareri degli uffici e dei revisori e la pubblicazione prevista dall’art. 12, comma 1-ter.