La legge elettorale passa con la fiducia a fine legislatura: il Melonellum è un premierato fatto entrare dalla porta di servizio
7 Ottobre 2026
Led Zeppelin – When The Levee Breaks
7 Ottobre 2026Monte dei Paschi, l’assemblea del 29 ottobre e l’aritmetica che rischia di affondare le offerte di Lovaglio
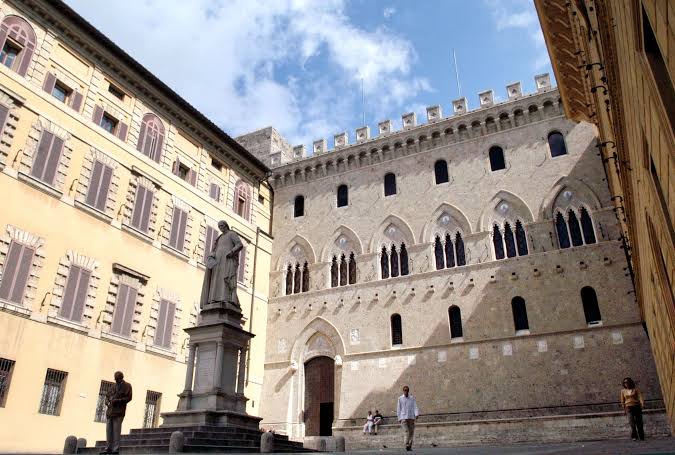
Mancano tre settimane all’assemblea del Monte dei Paschi. La partita è stata raccontata come uno scontro tra due visioni industriali, ma rischia di chiudersi su un terreno più prosaico: l’aritmetica. Le due offerte pubbliche di scambio lanciate da Luigi Lovaglio su Banco Bpm e Banca Generali devono superare la passivity rule, e per farlo servono i due terzi del capitale presente in assemblea. Con un’affluenza stimata intorno al 65 per cento, vuol dire raccogliere circa il 43 per cento dell’intero capitale. Per fermare tutto basta un terzo dei voti presenti, e quel terzo si sta componendo sotto i nostri occhi.
La mossa decisiva l’ha fatta Intesa Sanpaolo. Sabato scorso Carlo Messina ha alzato la parte in contanti dell’Opas da un euro a 1,25 per azione. Il concambio resta di 1,6 azioni Intesa per ogni titolo Mps. Il rilancio però ha una condizione esplicita: se i soci del Monte approvano le offerte difensive, l’Opas decade. Insieme è arrivato l’impegno di Delfin, primo azionista con circa il 17,5 per cento, a votare in modo coerente con quella condizione. Tradotto: la holding della famiglia Del Vecchio, per mesi considerata la spalla di Lovaglio, è passata dall’altra parte del tavolo. Con Delfin contraria, e con Banco Bpm che difficilmente voterà un’offerta su se stessa, la minoranza di blocco è a portata di mano.
Restano i fondi, ed è qui che pesano i consulenti di voto. Iss e Glass Lewis orientano gran parte degli investitori passivi presenti nel capitale del Monte, come BlackRock, Vanguard, Norges e Amundi, e sulle due Ops filtrano dubbi seri. Non è difficile capire perché. Le offerte di Siena sono costruite a sconto rispetto ai prezzi di Borsa dei titoli da acquisire. La struttura è doppia sul piano giuridico ma intrecciata su quello economico: il valore di ciascuna operazione dipende dall’esito dell’altra. E il dividendo straordinario da quattro miliardi scatta solo se almeno una delle due va a segno. Lovaglio sostiene che l’assemblea non debba essere un referendum, ma un modo per conservare la possibilità di scegliere. Intesa ha fatto l’esatto contrario: ha trasformato il voto in un aut aut.
Poi c’è il calendario, che chi segue questa vicenda conosce bene. Intesa punta a chiudere le autorizzazioni con la Bce entro ottobre, ad aprire l’offerta tra fine ottobre e novembre e a regolarla a dicembre. Le Ops del Monte, anche se approvate, avrebbero il periodo di adesione tra dicembre e febbraio. In questi casi il tempo non è un dettaglio tecnico: chi arriva prima fissa il quadro in cui l’altro dovrà muoversi.
Ma la domanda che Siena dovrebbe farsi va oltre l’esito del 29 ottobre. In questa partita la città è assente come soggetto. Si discute di sinergie, di gestione patrimoniale, di sconti e premi, di raccolta delle deleghe. Nessuno chiede che cosa resterà qui del Monte: le funzioni direzionali, i centri decisionali, il legame con il territorio. Qualunque cosa decidano gli azionisti, se Siena continua a guardare dalla finestra il risultato sarà lo stesso: una banca che porta il nome della città e ha il baricentro altrove. Il voto di fine mese spetta agli azionisti. Chiedere garanzie spetta invece alle istituzioni locali, e questa responsabilità non si delega a nessun consulente.