Mps, l’assemblea boccia il piano Lovaglio e la fusione con Mediobanca: via libera all’Opas di Intesa Sanpaolo
30 Ottobre 2026
Mps, perché la difesa civile di Siena non è bastata a salvare il Monte
30 Ottobre 2026Perché il piano di Lovaglio è caduto: la condizione posta da Intesa, i quorum e il voto dei grandi soci
Pierluigi Piccini
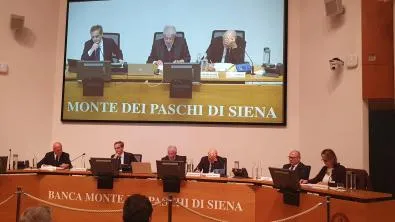
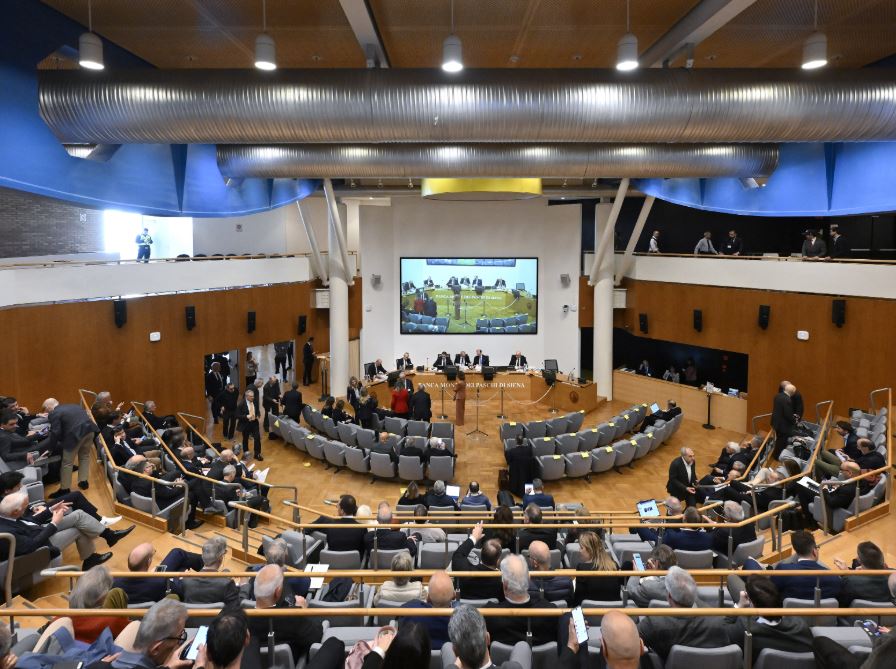
L’assemblea del Monte dei Paschi di giovedì 29 ottobre non ha scelto tra due progetti industriali. Ha scelto tra un premio certo e un valore incerto. È questo il dato tecnico da cui partire per capire perché il piano di Luigi Lovaglio sia caduto su tutti i fronti.
Il piano aveva quattro tasselli, tutti di competenza dell’assemblea straordinaria. Il primo era la fusione per incorporazione di Mediobanca. Poi c’erano le due offerte pubbliche di scambio su Banco Bpm e Banca Generali, da pagare con nuove azioni. L’ultimo era la riduzione del capitale da circa 18 a 10 miliardi, per liberare la riserva necessaria a una cedola straordinaria di 4 miliardi. Con un’offerta già annunciata, la regola di passività del Testo unico della finanza toglie queste misure al consiglio e le affida ai soci. Il cda poteva proporre, non agire.
Qui è arrivata la mossa decisiva di Intesa Sanpaolo. All’inizio di ottobre Ca’ de Sass ha alzato il corrispettivo di 25 centesimi, ma lo ha legato alla bocciatura della doppia Ops. In termini tecnici è una condizione di efficacia: se l’assemblea avesse approvato le offerte su Bpm e Generali, il premio sarebbe venuto meno. Per il socio razionale votare sì non voleva dire sostenere un progetto. Voleva dire rinunciare a un guadagno immediato in cambio di un’integrazione lunga, complessa e a sua volta soggetta ad autorizzazioni. Lo stesso Lovaglio ha ammesso che, dopo l’ultimatum, il suo progetto non poteva più andare avanti.
La cedola da 4 miliardi aveva una debolezza in più. Distribuire capitale mentre un’offerta è pendente è una classica difesa che svuota il bersaglio. Il consulente di voto ISS l’aveva sconsigliata insieme alle due Ops. Respinta la riduzione di capitale, i punti sul dividendo sono decaduti senza neppure arrivare al voto.
I numeri confermano questa logica. Era presente il 65,85 per cento del capitale. La Ops su Banco Bpm ha raccolto il 91,1 per cento di no, quella su Generali il 90,9. Hanno pesato Delfin, primo azionista con circa il 17,5 per cento, e Caltagirone, entrambi schierati per il no. Il Tesoro, con il 4,86 per cento, non ha partecipato. Banco Bpm, con il 3,74, si è astenuto dal partecipare per conflitto di interessi.
Il caso Mediobanca è diverso e più istruttivo. Era il tassello considerato più solido, raccomandato anche da Glass Lewis. Ma una fusione richiede il voto favorevole di due terzi del capitale presente, quindi bastava poco più di un terzo per bloccarla. I contrari sono stati il 63,65 per cento. Intesa aveva fatto sapere di voler gestire direttamente l’integrazione di Piazzetta Cuccia. I grandi soci hanno preferito consegnare all’offerente una società più semplice da riorganizzare.
La Fondazione ha votato a favore di tutte le proposte, attraverso il provveditore Marco Forte, come aveva deciso la Deputazione. Con lo 0,2 per cento del capitale, il suo è stato un peso simbolico, non aritmetico.
Resta l’argomento di Lovaglio: senza la sua iniziativa Intesa non avrebbe rilanciato, e gli azionisti incassano circa 800 milioni in più. È un risultato reale, ma è l’esito di una trattativa sul prezzo, non di una difesa riuscita. Ora l’Opas da 31,4 miliardi attende il via libera dell’Antitrust, del golden power e della Bce. Per completare l’integrazione e il passaggio di parte della rete a Unipol-Bper servirà, secondo le stime, tutto il 2027.