Five Long Years
26 Ottobre 2026
Monte dei Paschi, il voto del 29 ottobre e le condizioni che Siena non ha ancora chiesto
26 Ottobre 2026Mps-Intesa, il giurista Carlo Alberto Giusti: il 29 ottobre non diventi una prova di forza
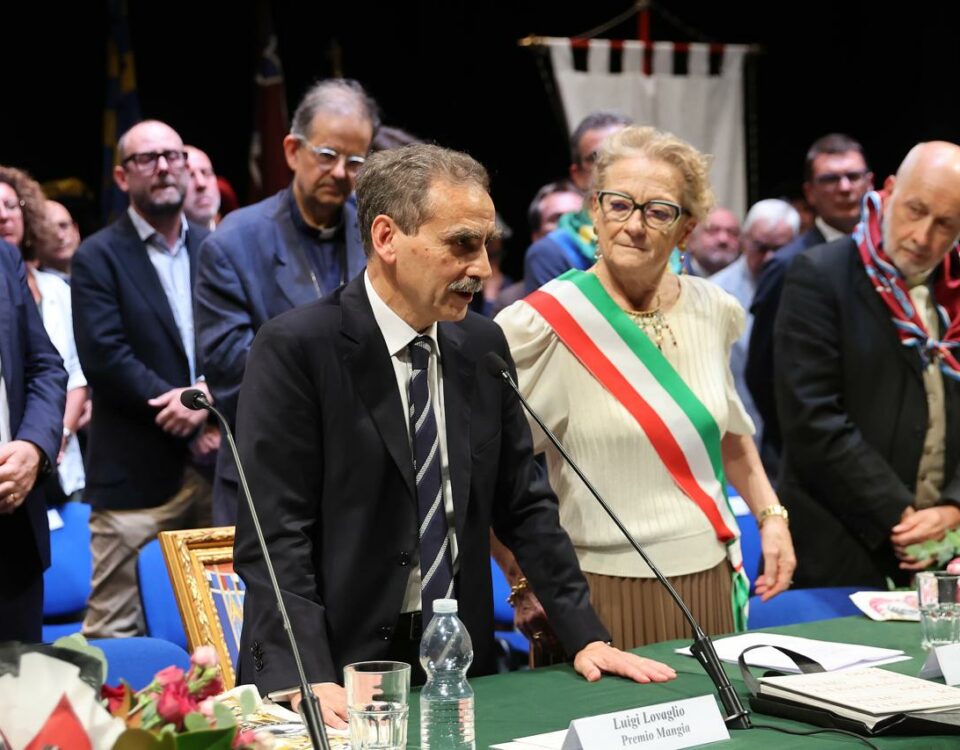
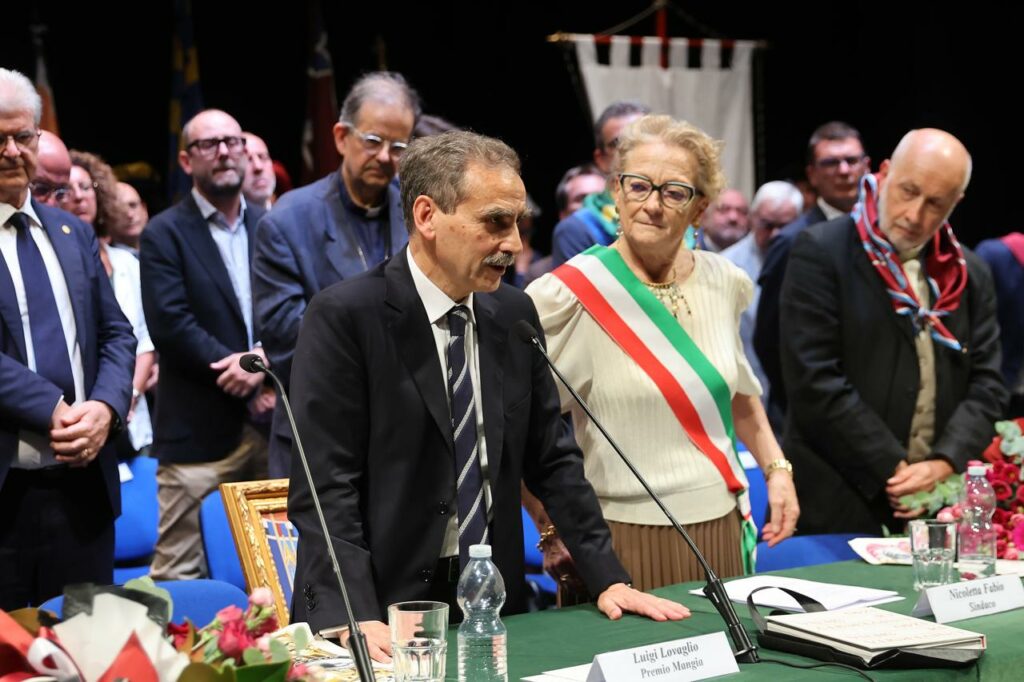
Il 29 ottobre si annuncia come un vero spartiacque per il Monte dei Paschi. Pietro Paolo Salvini ne ha parlato con Carlo Alberto Giusti, giurista e rettore dell’Università degli studi Link. Il quadro è noto. Luigi Lovaglio porterà sul tavolo le Ops su Banco Bpm e Generali, ma il nodo centrale resta l’Opas di Intesa Sanpaolo. L’amministratore delegato di Rocca Salimbeni appare sempre più impegnato a cercare tra gli azionisti una maggioranza del 66,7%, difficilissima da raggiungere.
Per Giusti l’appuntamento è un passaggio decisivo, ma occorre chiedersi quale sia la sua reale utilità strategica. Se il confronto si riduce a una contrapposizione frontale, gli azionisti rischiano di dover scegliere tra progetti alternativi senza che sia stato costruito un percorso credibile di composizione degli interessi. Il punto è capire se le decisioni sottoposte al voto servono ancora a creare valore o sono diventate, almeno in parte, uno strumento contro l’offerta di Intesa. L’assemblea non è inutile in sé, ma può produrre un risultato negativo per tutti se viene usata per misurare i rapporti di forza tra il management e i suoi oppositori. La legittimità formale non basta: se il voto indebolisse una soluzione industriale senza offrire un’alternativa solida, bisognerebbe interrogarsi sulla qualità delle decisioni.
Il confronto tra due progetti è legittimo, precisa il giurista. Diventa un problema quando la contrapposizione si trasforma in fine. Un amministratore deve difendere la banca, ma questa difesa non può confondersi con quella di una specifica strategia, a prescindere dalle sue probabilità di successo. Giusti distingue poi tra rischio d’impresa, fisiologico, e violazione dei doveri degli amministratori. Il diritto non impone di scegliere sempre l’operazione che si rivelerà più conveniente. Richiede però diligenza, informazioni adeguate e una valutazione seria delle alternative. Se emergono ostacoli significativi, bisogna dimostrare di averli considerati: insistere senza verifica rischia di trasformare una scelta industriale in una scommessa che ricade sulla società.
Il progetto di Siena va quindi spiegato nel merito: perché è preferibile, quali risorse e autorizzazioni richiede, con quali probabilità può produrre i risultati annunciati. L’autonomia di Mps è un obiettivo legittimo, ma da sola non misura il valore creato per gli azionisti. Pesa anche il dissenso di una parte significativa del capitale. Rende più difficile sostenere che esista una convergenza sulla strategia, e la contrapposizione tra management e soci non dovrebbe diventare il criterio con cui giudicare un’operazione. L’offerta di Intesa, per quanto subordinata al venir meno delle operazioni proposte da Lovaglio, è un elemento concreto del quadro negoziale. Va valutata nel suo valore, nelle sue condizioni e nei suoi rischi.
C’è poi il territorio. Un’operazione di questa portata non si misura solo con i numeri di bilancio, ma anche con le ricadute su comunità, occupazione e credito. Secondo Giusti, Intesa ha offerto attraverso Carlo Messina garanzie profonde su questi temi. Sulla passivity rule, presidio fondamentale nelle offerte pubbliche, avverte che un eventuale mancato rispetto non sarebbe un aspetto formale. Potrebbe sollevare questioni sulla legittimità degli atti, sulla vigilanza e sulle responsabilità individuali degli amministratori.
La conclusione è netta. Il criterio guida deve essere l’interesse della società: tutela del patrimonio, sostenibilità finanziaria, creazione di valore, solidità delle prospettive industriali. Il 29 ottobre non dovrebbe diventare un referendum sul management né una prova di forza tra due gruppi bancari. Saper correggere una strategia e valutare alternative non è debolezza, ma un segno di buona governance.